
เมืองไทยประกันชีวิต เปิดตัว “Muang Thai Flexi Retire Series” แบบประกันบำนาญยุคใหม่ คาดปี 70 ไตรมาสแรก รุกตลาดประกันสะสมทรัพย์
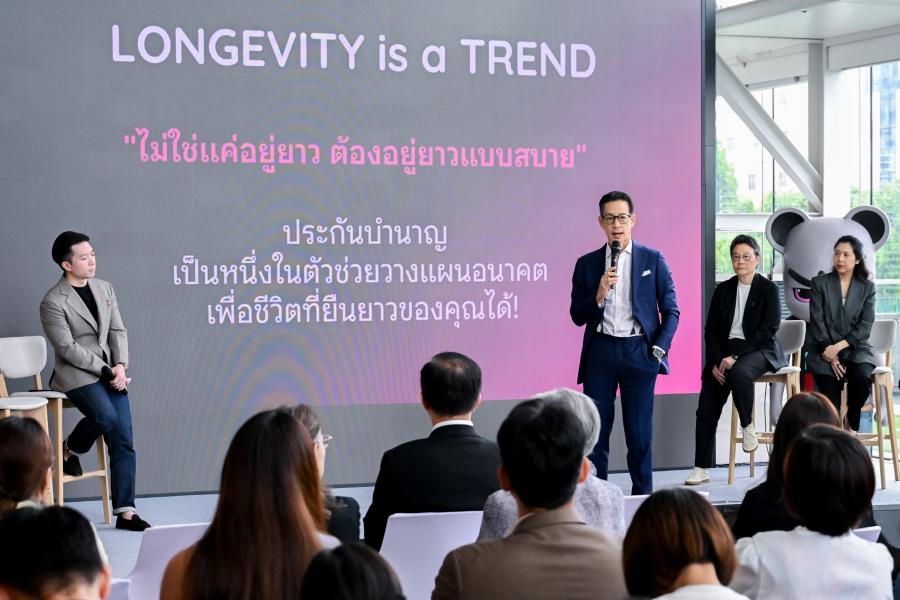
เมืองไทยประกันชีวิต ประกาศยกระดับ Longevity Ecosystem ครบวงจร รับสังคมสูงวัยระดับสุดยอด พร้อมเปิดตัว “Muang Thai Flexi Retire Series” ประกันบำนาญยุคใหม่ ตัวช่วยวางแผนเกษียณที่ยืดหยุ่นได้ในทุกความเป็นคุณ และจับมือพันธมิตรด้าน Senior Living และ Nursing Home ทั่วประเทศ เพื่อมุ่งสร้างชีวิตที่ยืนยาวอย่างมีคุณภาพให้แก่คนไทย คาดไตรมาส 1 ปี 2570 มีแผนขยายแนวทางดังกล่าวไปยังกลุ่มแบบประกันสะสมทรัพย์ หรือ Endowment ซึ่งถือเป็นหนึ่งในพอร์ตธุรกิจขนาดใหญ่ของบริษัท โดยมีมูลค่าประมาณ 40000-50000 ล้านบาท
นายสาระ ล่ำซำ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) หรือ MTL กล่าวว่า ประเทศไทยกำลังเผชิญปัญหาแก่ก่อนรวย โดยเศรษฐกิจไทยมีอัตราการขยายตัวเฉลี่ยเพียงกว่า 2% ขณะที่เงินเฟ้อทางการแพทย์ หรือ Medical Inflation อยู่ในระดับสูงถึง 10.8% สะท้อนว่า ค่าใช้จ่ายด้านสุขภาพและการดูแลชีวิตหลังเกษียณมีแนวโน้มเพิ่มขึ้นเร็วกว่าความสามารถในการสร้างรายได้และการสะสมเงินออมของประชาชน
ข้อมูลจากการศึกษาที่เกี่ยวข้องกับการเตรียมความพร้อมทางการเงินเพื่อวัยเกษียณสะท้อนว่า คนไทยประมาณ 30% ยังไม่มีเงินออมเพียงพอสำหรับชีวิตหลังเกษียณ และ มากกว่า 60% มีเงินออมในบัญชีน้อยกว่า 200000 บาท ทำให้เกิดช่องว่างระหว่างรายได้ที่คาดว่า จะได้รับหลังเกษียณกับค่าใช้จ่ายที่จำเป็น หรือ Retirement Readiness Gap ซึ่งมีแนวโน้มขยายตัวตามการเปลี่ยนแปลงโครงสร้างประชากร
โดยเฉพาะประชากรกลุ่ม Baby Boom และ ผู้ที่เกิดในช่วงที่ประเทศไทยมีอัตราการเกิดสูง ซึ่งกำลังทยอยเข้าสู่วัยเกษียณพร้อมกัน ขณะที่การออมเพื่อวัยเกษียณของไทยยังไม่ได้มีระบบการออมภาคบังคับในระดับเดียวกับบางประเทศ เช่น สิงคโปร์ รวมถึงประชาชนจำนวนหนึ่งยังมีข้อจำกัดด้านความรู้ทางการเงิน และ การวางแผนระยะยาว
แม้ประเทศไทยจะมีระบบสวัสดิการรองรับหลายรูปแบบ ทั้งกองทุนประกันสังคม สวัสดิการรักษาพยาบาลข้าราชการ และ ระบบหลักประกันสุขภาพแห่งชาติ แต่ภาคเอกชนมองว่า สวัสดิการพื้นฐานเพียงอย่างเดียวอาจไม่เพียงพอต่อค่าใช้จ่ายของประชาชนในวัยหลังเกษียณ โดยเฉพาะเมื่อค่าครองชีพ และ ค่ารักษาพยาบาลมีแนวโน้มเพิ่มขึ้นต่อเนื่อง
สำหรับผู้ประกันตนในระบบประกันสังคม เงินบำนาญชราภาพที่ได้รับเมื่อเกษียณอาจอยู่ที่ระดับประมาณ 4000 บาทต่อเดือน เมื่อรวมกับเบี้ยยังชีพผู้สูงอายุ 600 บาทต่อเดือน รายได้ส่วนดังกล่าวจึงอาจไม่เพียงพอสำหรับการดำรงชีวิตในระยะยาว โดยเฉพาะกลุ่มที่ไม่มีเงินออมส่วนตัว หรือ ทรัพย์สินอื่นรองรับ
นอกจากปัญหาด้านรายได้หลังเกษียณแล้ว อีกโจทย์สำคัญ คือ การเพิ่มขึ้นของอายุขัยที่มาพร้อมกับค่าใช้จ่ายด้านสุขภาพ และ การดูแลระยะยาว
นายสาระ กล่าวว่า ผลการศึกษาจากกลุ่มประเทศ OECD สะท้อนว่า แม้มนุษย์จะมีอายุขัยเฉลี่ยเพิ่มขึ้นไปอยู่ที่ประมาณ 82 ปี แต่ยังมีช่องว่างระหว่างอายุขัยกับช่วงเวลาที่มีสุขภาพดี หรือ Health Span Gap อยู่ประมาณ 11 ปี ซึ่งเป็นช่วงที่ผู้สูงอายุอาจต้องเผชิญกับโรคเรื้อรัง ภาวะทุพพลภาพ หรือ โรคที่ต้องได้รับการดูแลอย่างต่อเนื่อง เช่น โรคหลอดเลือดสมอง โรคหัวใจ และ ภาวะสมองเสื่อม
สถานการณ์ดังกล่าวทำให้การวางแผนเกษียณไม่สามารถพิจารณาเฉพาะจำนวนเงินที่ต้องใช้สำหรับการดำรงชีวิตเท่านั้น แต่จำเป็นต้องรวมค่าใช้จ่ายด้านสุขภาพ และ การดูแลระยะยาว หรือ Long-term Care เข้าไปเป็นส่วนหนึ่งของแผนการเงินด้วย
ขณะเดียวกัน ต้นทุนทางการแพทย์ที่เพิ่มขึ้นยังเป็นปัจจัยกดดันต่อเบี้ยประกันสุขภาพ โดยหนึ่งในประเด็นที่ภาคธุรกิจประกันภัยให้ความสำคัญ คือ ปัญหา Fraud Waste Abuse หรือ FWA ซึ่งรวมถึงการใช้บริการทางการแพทย์ที่เกินความจำเป็น ตลอดจนความแตกต่างของค่ารักษาพยาบาลระหว่างสถานพยาบาล โดยเฉพาะโรงพยาบาลเอกชนที่ยังมีความแตกต่างด้านโครงสร้างราคา
อย่างไรก็ตาม เมื่อค่าใช้จ่ายด้านสุขภาพเพิ่มขึ้นต่อเนื่อง ประชาชนจึงต้องรับภาระทั้งค่าเบี้ยประกัน และค่าใช้จ่ายส่วนต่าง ขณะที่บริษัทประกันภัยต้องบริหารความเสี่ยงด้านต้นทุนการรักษาพยาบาลควบคู่กับการออกแบบผลิตภัณฑ์ให้ตอบโจทย์สังคมสูงวัย
ภายใต้สถานการณ์ดังกล่าว เมืองไทยประกันชีวิต ได้ปรับแนวทางการออกแบบผลิตภัณฑ์ประกันชีวิตและประกันบำนาญ โดยมุ่งเพิ่มความยืดหยุ่นให้สอดคล้องกับรูปแบบการทำงานและการเกษียณที่เปลี่ยนไป
หนึ่งในแนวทางสำคัญ คือ การพัฒนาทางเลือกสำหรับประกันบำนาญที่ไม่ต้องตรวจสุขภาพ หรือ Guaranteed Acceptance เพื่อช่วยลดข้อจำกัดสำหรับผู้ที่มีอายุมากขึ้น และ ต้องการวางแผนรายได้หลังเกษียณ โดยรายละเอียดและเงื่อนไขยังเป็นไปตามข้อกำหนดของแบบประกันแต่ละประเภท
อีกประเด็น คือ การขยายทางเลือกในการรับเงินบำนาญไปจนถึงอายุ 70 ปี จากรูปแบบเดิมที่มักกำหนดอายุเกษียณไว้ที่ 55 60 หรือ 65 ปี เพื่อให้สอดคล้องกับแนวโน้มการทำงานที่ยาวนานขึ้น และ รูปแบบการประกอบอาชีพที่มีความยืดหยุ่นมากขึ้นในยุค Gig Economy
นอกจากนี้ ยังมีทางเลือกการรับเงินบำนาญแบบ Step-Up ซึ่งเปิดโอกาสให้ผู้เอาประกันเลือกรับเงินเป็นรายปีหรือรายเดือน พร้อมโครงสร้างการจ่ายเงินที่เพิ่มขึ้นตามลำดับ เพื่อรองรับความเสี่ยงจากเงินเฟ้อ และ ค่าใช้จ่ายที่มีแนวโน้มเพิ่มขึ้นในช่วงหลังเกษียณ
สำหรับสิทธิประโยชน์ทางภาษี การทำประกันชีวิตแบบบำนาญสามารถนำเบี้ยประกันไปใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ที่กรมสรรพากรกำหนด โดยข้อมูลที่บริษัทนำเสนอระบุว่าสามารถใช้สิทธิได้สูงสุด 300000 บาท ทั้งนี้ ผู้เอาประกันต้องพิจารณาเงื่อนไขทางภาษีที่มีผลบังคับใช้ในแต่ละช่วงเวลา
นายปาณัท สุทธินนท์ รองกรรมการผู้จัดการ บริษัท เมืองไทยประกันชีวิต จํากัด (มหาชน) เปิดเผยว่า บริษัทได้ปรับเงื่อนไขกรมธรรม์ประกันบำนาญทั้งแบบเดิมและแบบใหม่ เพื่อเปิดทางให้ผู้เอาประกันภัยสามารถแสดงเจตนารมณ์ล่วงหน้าในการนำเงินบำนาญหรือเงินออมไปใช้กับบริการดูแลผู้สูงอายุและผู้มีภาวะพึ่งพิง เช่น Home Care Nursing Home และ Senior Living ได้โดยตรง
แนวทางดังกล่าวมีเป้าหมายให้เงินจากกรมธรรม์สามารถนำมาใช้เพื่อดูแลคุณภาพชีวิตของผู้เอาประกันตามเจตนารมณ์ที่กำหนดไว้ ลดภาระของครอบครัว และ เพิ่มทางเลือกในการจัดการชีวิตหลังเกษียณ โดยเฉพาะในช่วงที่ผู้สูงอายุจำเป็นต้องได้รับการดูแลอย่างต่อเนื่อง
ทั้งนี้ บริษัทคาดไตรมาส 1 ปี 2570 มีแผนขยายแนวทางดังกล่าวไปยังกลุ่มแบบประกันสะสมทรัพย์ หรือ Endowment ซึ่งถือเป็นหนึ่งในพอร์ตธุรกิจขนาดใหญ่ของบริษัท โดยมีมูลค่าประมาณ 40000-50000 ล้านบาท เพื่อเปิดโอกาสให้เงินออมจากกรมธรรม์สามารถนำมาใช้สนับสนุนการดูแลผู้เอาประกันในช่วงที่มีความจำเป็น
นางสาวนิรัตน์ บูชาสุข รองกรรมการผู้จัดการ บริษัท เมืองไทยประกันชีวิต จํากัด (มหาชน) เปิดเผยว่า บริษัทได้พัฒนาเครือข่าย Smile Nursing Home Network ปัจจุบันครอบคลุมสถานดูแลผู้สูงอายุกว่า 44 แห่งในหลายพื้นที่ ทั้งกรุงเทพฯ ปริมณฑล เชียงใหม่ ขอนแก่น และ สงขลา โดยมีทีมแพทย์ของบริษัทเข้าประเมินมาตรฐานสถานบริการ ทั้งด้านความสะอาด คุณภาพการให้บริการ และมาตรฐานการดูแลเป็นประจำทุกปี
นายสาระ กล่าวเพิ่มเติมว่า ทิศทางดังกล่าวสะท้อนการเปลี่ยนแปลงของธุรกิจประกันชีวิต จากเดิมที่เน้นการบริหารความเสี่ยงด้านชีวิตและการสร้างความคุ้มครอง ไปสู่การเป็นส่วนหนึ่งของการวางแผนชีวิตในระยะยาว โดยเฉพาะในช่วงที่โครงสร้างประชากรของไทยกำลังเปลี่ยนแปลงอย่างรวดเร็ว
โจทย์สำคัญจึงไม่ได้อยู่เพียงการมีเงินเพียงพอในวันที่เกษียณ แต่รวมถึงการมีรายได้อย่างต่อเนื่อง การบริหารค่าใช้จ่ายด้านสุขภาพ และ การเตรียมความพร้อมสำหรับช่วงชีวิตที่อาจต้องพึ่งพาผู้อื่น
สำหรับภาคธุรกิจประกันภัย การออกแบบผลิตภัณฑ์จึงต้องตอบโจทย์ทั้ง Financial Readiness และ Health Readiness ควบคู่กัน ขณะที่ประชาชนเองจำเป็นต้องเริ่มวางแผนตั้งแต่ช่วงที่ยังมีรายได้ ไม่ว่าจะเป็นการออม การจัดสรรเงินลงทุน การทำประกันสุขภาพและประกันบำนาญ รวมถึงการวางแผนค่าใช้จ่ายสำหรับการดูแลระยะยาว
เพราะเมื่อไทยเข้าสู่สังคมสูงวัยเต็มรูปแบบ ความเสี่ยงของการมีอายุยืนโดยไม่มีเงินออมเพียงพอ หรือมีเงินแต่ต้องใช้ไปกับค่ารักษาพยาบาลจำนวนมากจะกลายเป็นโจทย์ที่ทั้งครัวเรือน ภาคธุรกิจ และ ภาครัฐต้องร่วมกันรับมือ
ในมุมของธุรกิจประกันชีวิต การปิดช่องว่างดังกล่าวจึงไม่ได้จำกัดอยู่ที่การขายกรมธรรม์ แต่เป็นการสร้างเครื่องมือทางการเงินให้ประชาชนสามารถบริหารความเสี่ยงตลอดช่วงชีวิต ตั้งแต่ช่วงสะสมทรัพย์ ช่วงหลังเกษียณ ไปจนถึงวันที่ต้องการการดูแลระยะยาว
ขณะที่ในระดับประเทศ การรับมือกับสังคมสูงวัยจำเป็นต้องเดินหน้าไปพร้อมกันทั้งการส่งเสริมการออม การยกระดับความรู้ทางการเงิน การควบคุมต้นทุนบริการสุขภาพ การพัฒนาระบบ Long-term Care และ การสร้างโครงสร้างพื้นฐานสำหรับผู้สูงอายุ เพื่อให้การมีอายุยืนไม่ได้หมายถึงการเพิ่มจำนวนปีที่มีชีวิตเพียงอย่างเดียว แต่ต้องเป็นการเพิ่มจำนวนปีที่ประชาชนสามารถใช้ชีวิตได้อย่างมีคุณภาพและมีศักดิ์ศรี